







Unsere Service-Leistungen für Ihr Bauvorhaben
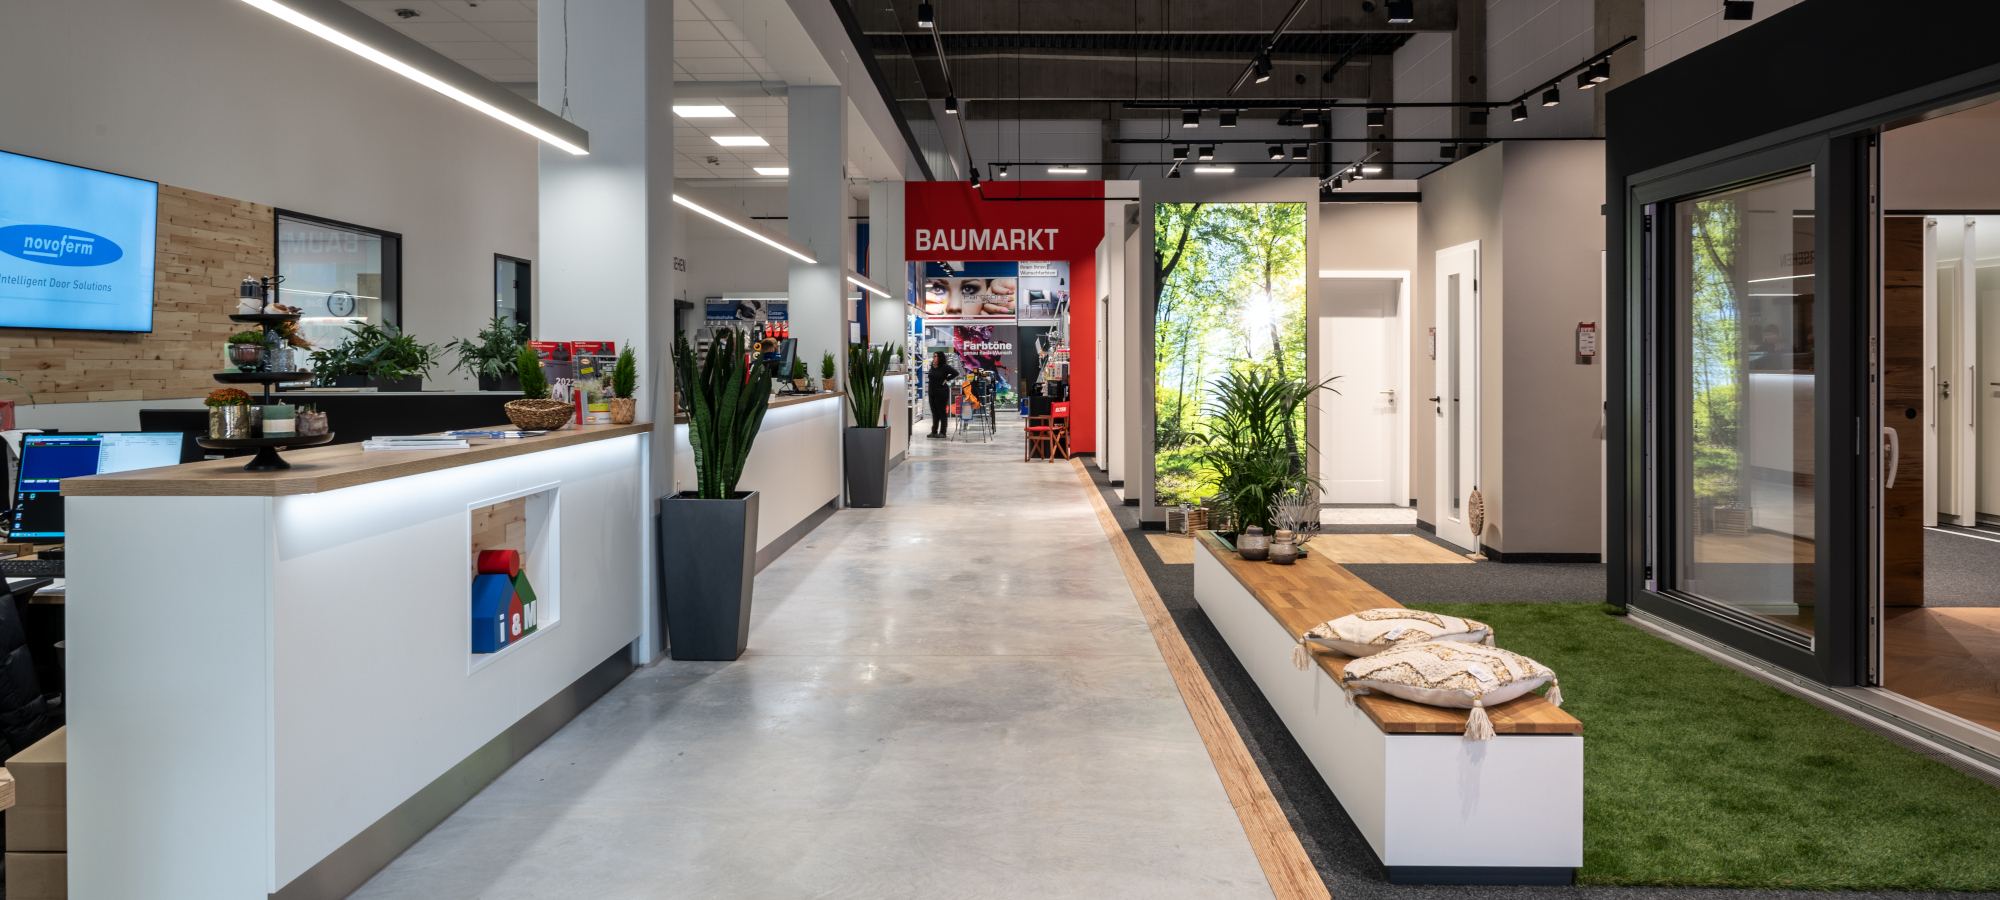
Ob Neubau, Um- oder Ausbau, ob Renovierung, Sanierung oder Modernisierung – auf Mobau Müller können Sie bauen!
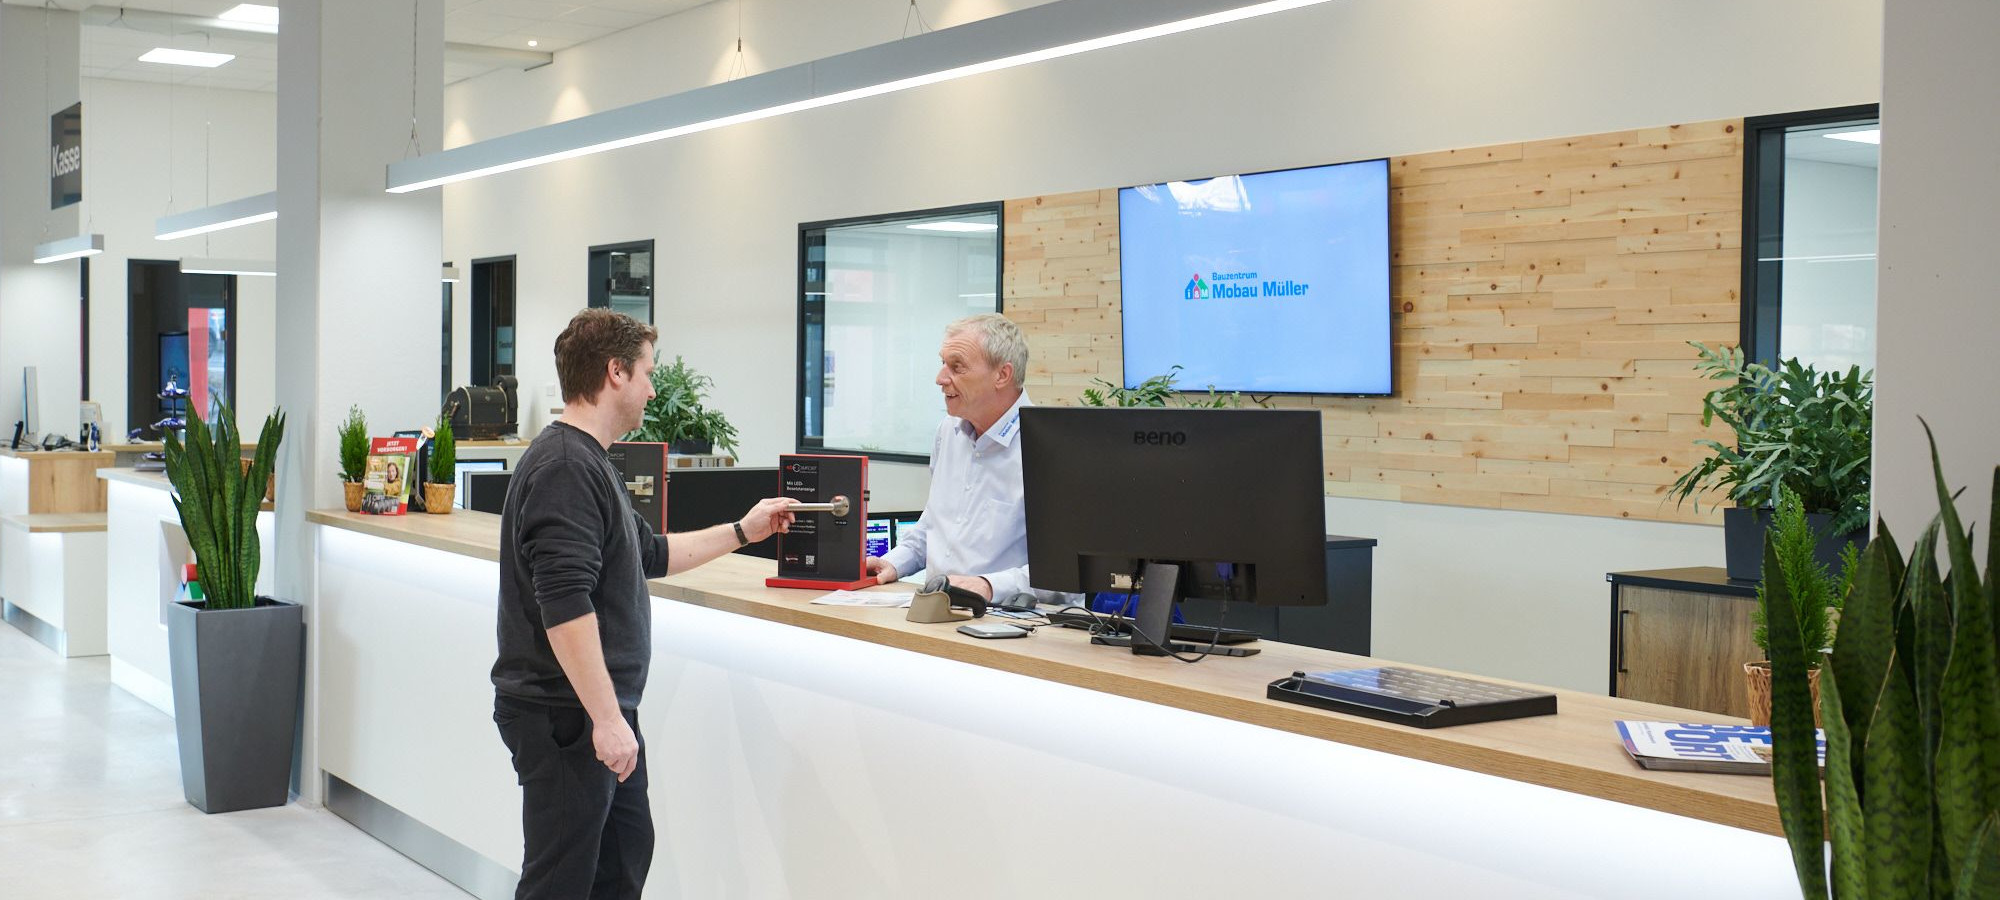
- Wir beraten Sie kompetent und umfassend in allen Phasen Ihres Bauprojektes und finden gemeinsam mit Ihnen die besten Lösungen.
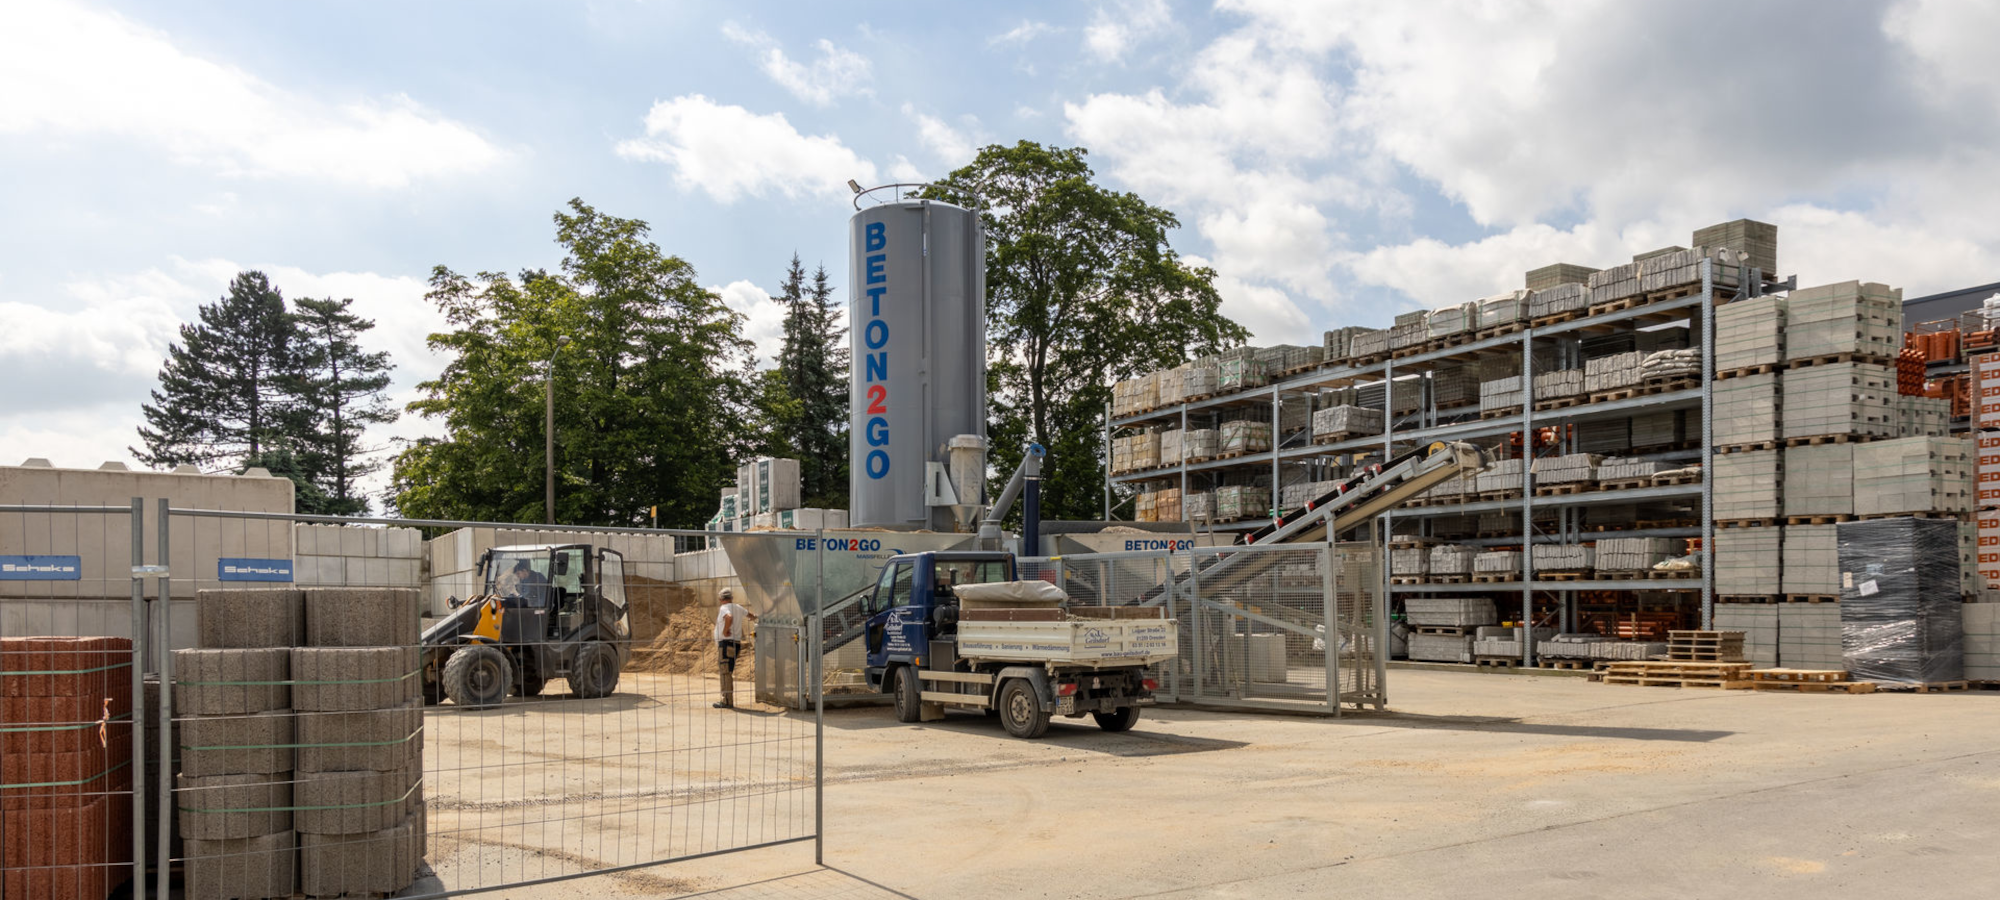
- Alle Baumaterialien liefern wir Ihnen pünktlich direkt zur Baustelle.
- In unserem Mietpark in Bannewitz können Sie sich alle Baugeräte und Werkzeuge ausleihen, die Sie benötigen.
- Mit unserer Baustellenbetreuung begleiten wir Ihr Vorhaben auf Wunsch von Anfang bis Ende.
Mobau Müller - Ihr Baustoffhändler vor den Toren Dresdens
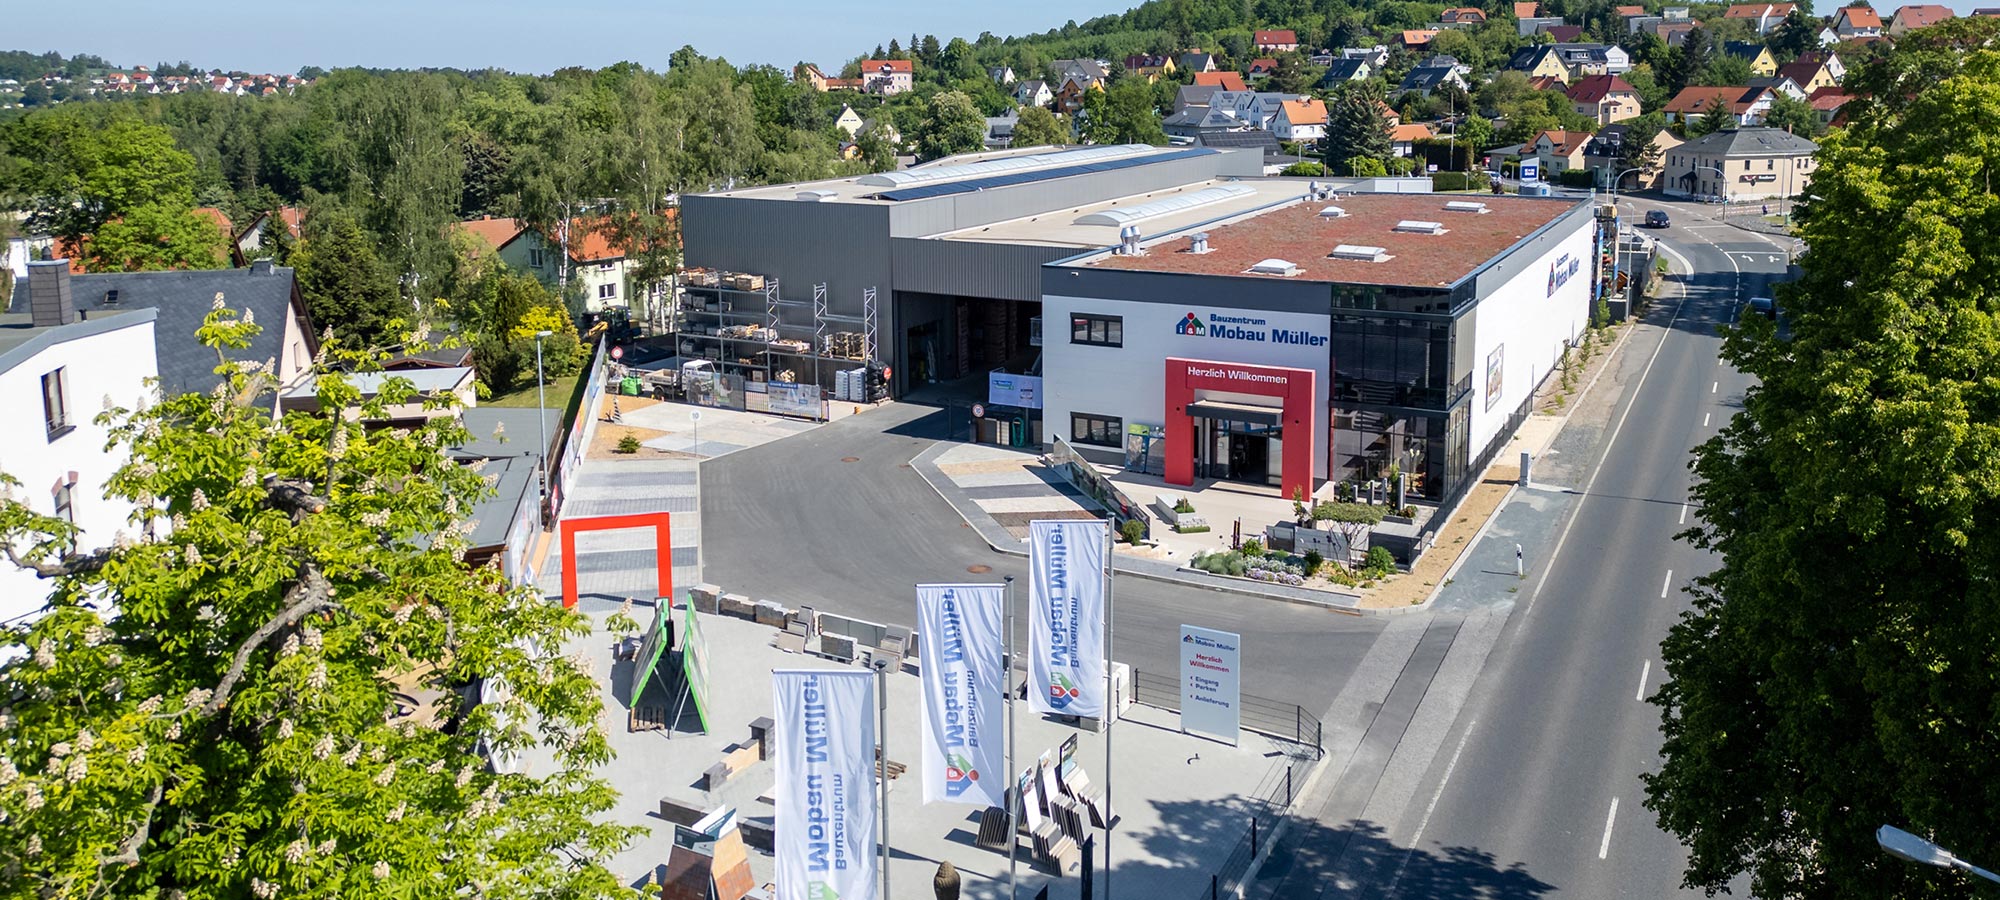
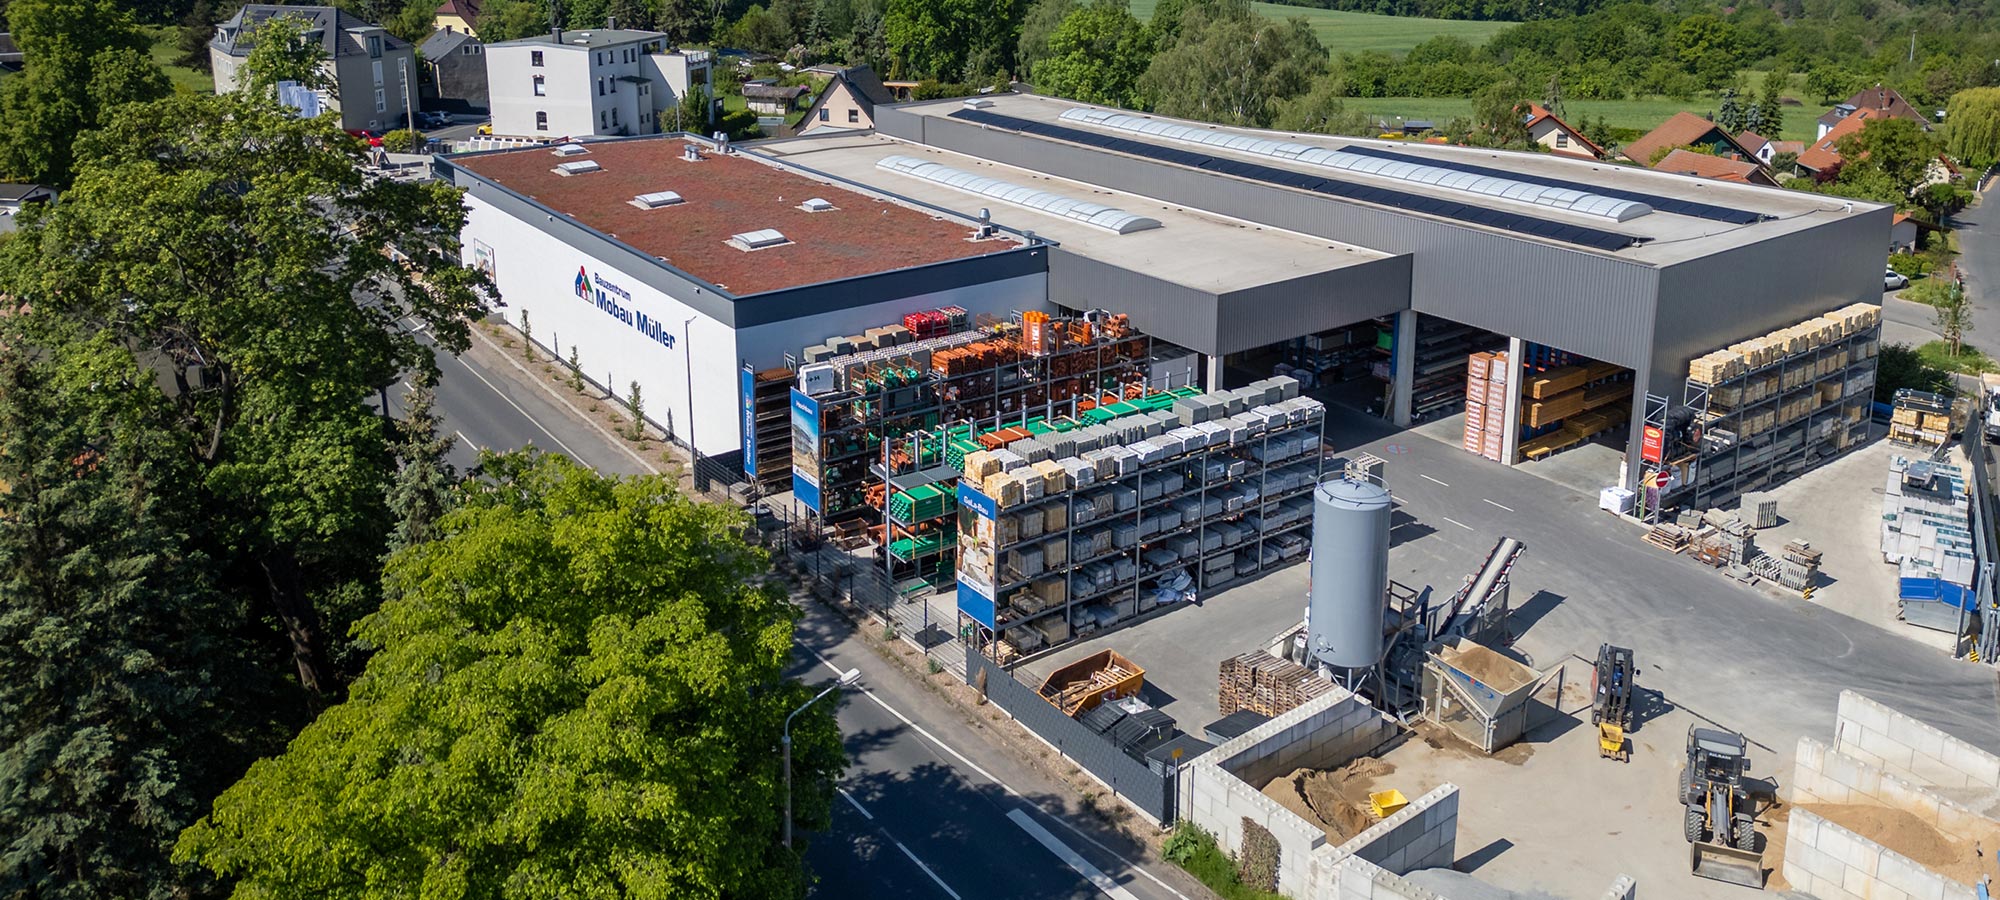
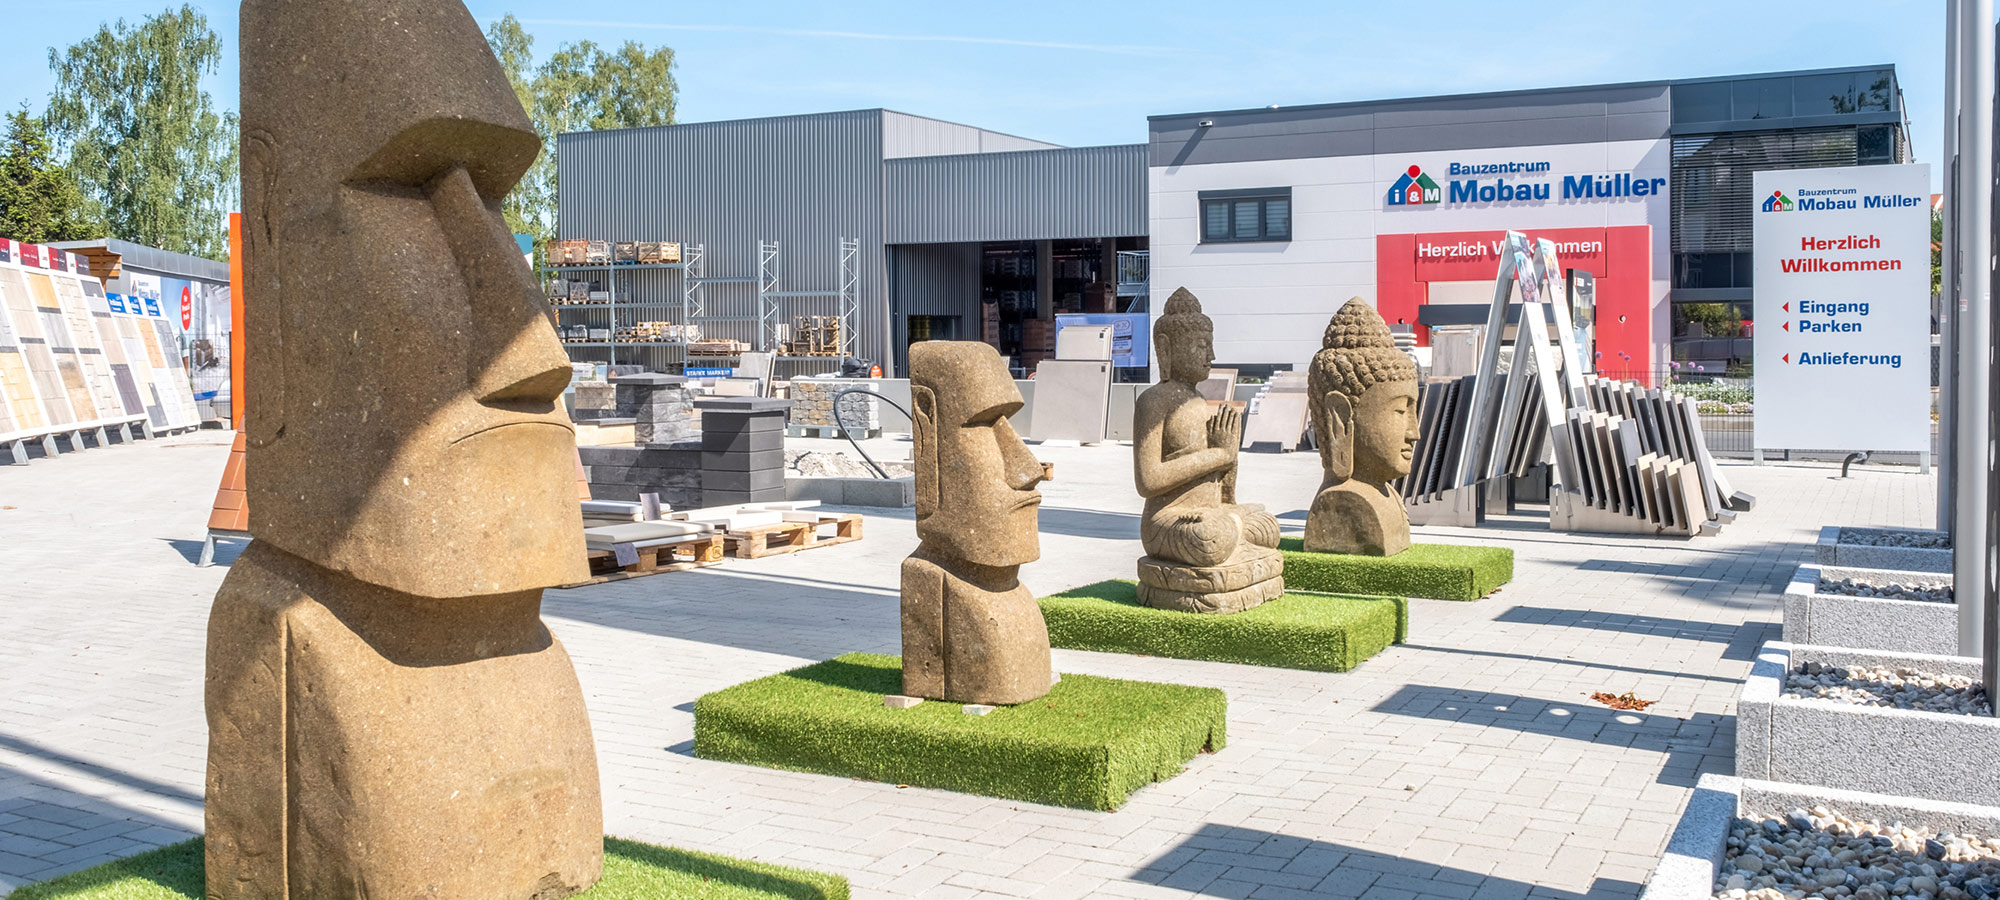
Wir von Mobau Müller sind Ihr starker Partner in Sachen Haus- und Gartenbau! Bei uns in Bannewitz und Klingenberg finden Sie alle Materialien, die Sie für Ihre Bauvorhaben im Hoch-, Tief- und Straßenbau sowie im Garten- und Landschaftsbau benötigen.
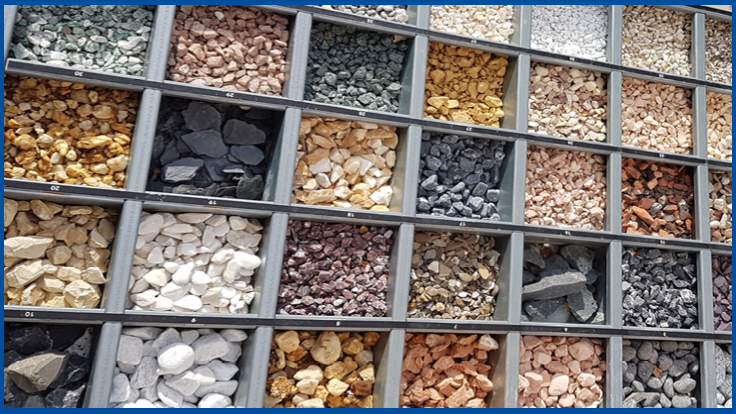
Unser breitgefächertes Sortiment umfasst u.a. Baustoffe wie Beton, Mauersteine und Bauholz, Dämmstoffe, Trockenbauelemente, Innen- und Außenputze, Fenster, Türen und Tore sowie Fliesen, Natursteine und Schüttgüter.
Profitieren Sie von unserer riesigen Materialauswahl von führenden Marken, unseren fairen Preisen, vielfältigen Service-Leistungen und unserem technischen Knowhow! Denn als mittelständischer Familienbetrieb mit über 85 Jahren Erfahrung wissen wir, worauf es ankommt!
Entdecken Sie unsere Produktseiten!

Hier finden Sie uns
Bannewitz
Dresdner Straße 12
01728 Bannewitz
Telefon: 0351-40288600
01. April - 31. Oktober
Mo - Fr: 06:30 Uhr - 18:00 Uhr
Sa: 07:00 Uhr - 13:00 Uhr
01. November - 31. März
Mo - Fr: 06:30 Uhr - 18:00 Uhr
Sa: 08:00 Uhr - 12:00 Uhr
Klingenberg
Paulsdorfer Straße 7
01774 Klingenberg OT Ruppendorf
Telefon: 035055-60000
01. April - 31. Oktober
Mo - Fr: 06:30 Uhr - 18:00 Uhr
Sa: 08:00 Uhr - 12:00 Uhr
01. November - 31. März
Mo - Fr: 06:30 Uhr - 18:00 Uhr
Sa: 08:00 Uhr - 12:00 Uhr
Aktuelles aus der Branche
Bekomme ich einen Immobilienkredit? Der 5-Punkte-Check
Steigende Bauzinsen machen den Traum vom Eigenheim für viele Kaufinteressierte zur finanziellen Herausforderung. Doch wie viel Haus oder Wohnung kann ich mir überhaupt leisten – und macht die Bank bei der Finanzierung mit?

Ob noch auf der Suche nach dem eigenen Zuhause oder schon fündig geworden: Eine erste Einschätzung ist schon vor dem Finanzierungsgespräch möglich. Denn für die Kreditzusage zählt nicht allein das Gehalt. Entscheidend ist das Zusammenspiel aus monatlichem Spielraum, Eigenkapital, Bonität, Immobilienwert und langfristiger Tragfähigkeit.
1. Was kann ich mir im Monat wirklich leisten?
Entscheidend ist nicht allein, wie viel jemand verdient, sondern was davon am Monatsende für die Kreditrate und zusätzliche Kosten übrigbleibt. Nach dem Einzug müssten Eigentümer laufende Kosten für Energie, Wohngebäudeversicherung und Instandhaltung hinzurechnen. Je nach Objekt können zusätzlich Modernisierungen anstehen. „Die entscheidende Frage lautet nicht: Wie hoch darf meine Rate höchstens sein? Sondern: Welche Rate kann ich dauerhaft gut tragen?“, erklärt Ralf Oberländer, Schwäbisch Hall-Baufinanzierungsexperte. „Wer sein Budget bis auf den letzten Euro ausreizt und keinen Puffer einplant, hat bei unerwarteten Ausgaben, zum Beispiel für eine Autoreparatur, kaum Spielraum.“
2. Wie viel Eigenkapital kann und sollte ich einsetzen?
Je mehr Eigenkapital Käufer mitbringen, desto weniger Kredit brauchen sie und desto bessere Zinsen erhalten sie in der Regel. Als Orientierung sollten Kaufinteressierte zumindest die Kaufnebenkosten aus eigenen Mitteln bezahlen können. Dazu gehören insbesondere Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls eine Maklerprovision. Je nach Bundesland können sie etwa zehn bis 15 Prozent des Kaufpreises ausmachen.
Zum Eigenkapital zählen neben Ersparnissen auch Bausparguthaben, Wertpapiere oder vorhandenes Immobilienvermögen. Wer 20 bis 30 Prozent des Kaufpreises selbst einbringen kann, steht bei der Bank noch besser da.
„Mehr Eigenkapital ist grundsätzlich hilfreich. Wer dafür aber seine letzte finanzielle Reserve aufbraucht, geht ein unnötiges Risiko ein“, rät Oberländer. „Es lohnt sich außerdem zu prüfen, ob Förderkredite oder Zuschüsse als Finanzierungsbausteine infrage kommen, etwa von der KfW oder vom jeweiligen Bundesland.“
3. Stimmt meine Bonität?
Wer einen Immobilienkredit aufnehmen möchte, sollte auch seine eigene Kreditwürdigkeit im Blick haben. Denn neben Einkommen und Eigenkapital spielen bestehende Kredite, Ratenkäufe, Kontoüberziehungen und das bisherige Zahlungsverhalten eine Rolle.
Vor dem Finanzierungsgespräch sollten Kaufinteressierte deshalb ihre SCHUFA-Daten anfordern und Fehler korrigieren lassen. Auch bestehende finanzielle Verpflichtungen sollten vollständig erfasst und gegenüber der Bank offengelegt werden. Tipp: Wer Konsumkredite abbaut und Rechnungen pünktlich bezahlt, verbessert seine Chancen.
„Eine gute Bonität entsteht nicht über Nacht“, erklärt Oberländer. „Umso sinnvoller ist es, die eigenen Daten frühzeitig zu prüfen und finanzielle Verpflichtungen möglichst schon vor dem Immobilienkauf zu ordnen.“
4. Ist meine Wunschimmobilie den Kaufpreis auch wert?
Nicht nur die finanzielle Situation der Käufer entscheidet über die Kreditzusage. Auch die Immobilie selbst spielt eine wichtige Rolle, denn sie dient der Bank als Sicherheit. Bei der Bewertung berücksichtigt die Bank unter anderem Lage, Zustand und Marktgängigkeit des Objekts. Auch die Energieeffizienz und absehbare Sanierungen können relevant sein.
Dabei müssen Kaufpreis und Bankbewertung nicht zwangsläufig übereinstimmen. „Nur weil eine Immobilie 500.000 Euro kostet, heißt das nicht, dass die Bank für ihre Finanzierung auch von diesem Wert ausgeht“, verdeutlicht der Schwäbisch Hall-Experte. Bewertet die Bank die Immobilie niedriger als den vereinbarten Kaufpreis, kann eine Finanzierungslücke entstehen. Dann brauchen Käufer mehr Eigenkapital oder weitere Sicherheiten. Ein unabhängiges Gutachten vor dem Kauf zeigt, ob der Preis zum Zustand passt und welche Sanierungen anstehen. Diese Kosten sind von Anfang an in die Finanzierung einzukalkulieren.
5. Funktioniert die Finanzierung auch noch in zehn Jahren?
Eine heute gut tragbare Monatsrate allein macht noch keine langfristig sichere Finanzierung. Ebenso zählt, wie Tilgung, Zinsbindung, Laufzeit und Restschuld zusammenwirken. Denn eine niedrige monatliche Belastung kann auf einer geringen Tilgung beruhen – und damit die Rückzahlung verlängern und die Finanzierung insgesamt verteuern.
Auch mögliche Veränderungen der Lebenssituation sollten Kaufinteressierte mitdenken: Elternzeit, Jobwechsel, der zeitweise Wegfall eines Einkommens oder der spätere Ruhestand können den finanziellen Spielraum verändern. Flexibilität bieten beispielsweise vereinbarte Sondertilgungen oder die Möglichkeit, den Tilgungssatz anzupassen.
Besonders wichtig ist der Blick auf das Ende der Zinsbindung. Kaufinteressierte sollten prüfen, welche Restschuld dann bleibt und ob sie die Anschlussfinanzierung auch bei höheren Zinsen tragen können. „Eine Finanzierung muss nicht nur heute passen, sondern auch in zehn oder 15 Jahren“, empfiehlt Oberländer. Gegen steigende Zinsen hilft zum Beispiel ein Bausparvertrag: Hier steht der Zins für die Anschlussfinanzierung in einigen Jahren schon heute fest.
Fünfmal geprüft – und jetzt?
Wer diese fünf Punkte vor dem ersten Finanzierungsgespräch für sich geklärt hat, kann die eigenen Chancen auf einen Immobilienkredit besser einschätzen und gut vorbereitet in die Beratung gehen.
Der Schnellcheck vor dem Finanzierungsgespräch:
- Ich weiß, welche Monatsrate ich mir dauerhaft leisten kann.
- Ich kenne mein verfügbares Eigenkapital und habe eine finanzielle Reserve eingeplant.
- Ich habe meine laufenden Verpflichtungen und Bonitätsdaten geprüft.
- Ich habe Kaufpreis, Zustand und mögliche Zusatzkosten der Wunschimmobilie im Blick.
- Ich habe langfristige Belastungen, Anschlussfinanzierung und finanzielle Flexibilität berücksichtigt.
Nicht überall ein Haken? Das bedeutet nicht automatisch, dass eine Immobilienfinanzierung ausgeschlossen ist. „Nicht jeder Punkt muss von Anfang an perfekt passen“, sagt Oberländer. „Wer seine finanzielle Ausgangslage kennt, kann gemeinsam mit einem Baufinanzierungsberater prüfen, welche Finanzierung realistisch ist und wo sich noch Spielraum schaffen lässt.“